
Index
Mercados
En octubre se observó una fuerte divergencia entre los mercados y las clases de activos. En un contexto de nueva subida del precio del petróleo, las acciones tecnológicas, los metales preciosos y las criptomonedas registraron pérdidas, mientras que el descenso de los rendimientos en la segunda mitad del mes favoreció a la renta fija.
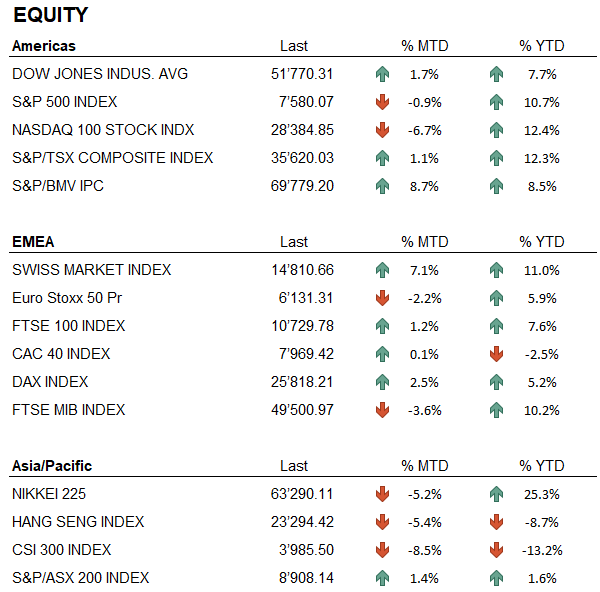
En Estados Unidos, el Dow Jones subió un 1,7 %, mientras que el S&P 500 cedió un 0,9 % y el Nasdaq 100, un 6,7 %, poniendo fin a la rentabilidad superior del sector tecnológico registrada en los meses anteriores. No obstante, desde principios de año, el Nasdaq 100 sigue siendo el índice estadounidense con mejor comportamiento, con un +12,4 %. En América Latina destaca México, con el índice IPC al alza un 8,7 %.
En Europa, la evolución fue desigual. El SMI subió un 7,1 %, el mejor resultado entre las principales bolsas, lo que eleva la subida desde principios de año al 11,0 %. El DAX y el FTSE 100 subieron un 2,5 % y un 1,2 %, respectivamente, mientras que el CAC 40 cerró prácticamente sin cambios, lastrado por las dificultades políticas y económicas de Francia. Por su parte, el Euro Stoxx 50 y el FTSE MIB registraron caídas, con pérdidas del 2,2 % y el 3,6 %, respectivamente, aunque el FTSE MIB mantiene una subida del 10,2 % desde principios de año.
Los mercados bursátiles asiáticos cerraron octubre con pérdidas. El Nikkei perdió un 5,2 %, aunque sigue registrando una subida del 25,3 % desde principios de año, mientras que el Hang Seng y el CSI 300 cedieron un 5,4 % y un 8,5 %, ampliando sus pérdidas en lo que va de año hasta el 8,7 % y el 13,2 %, respectivamente.
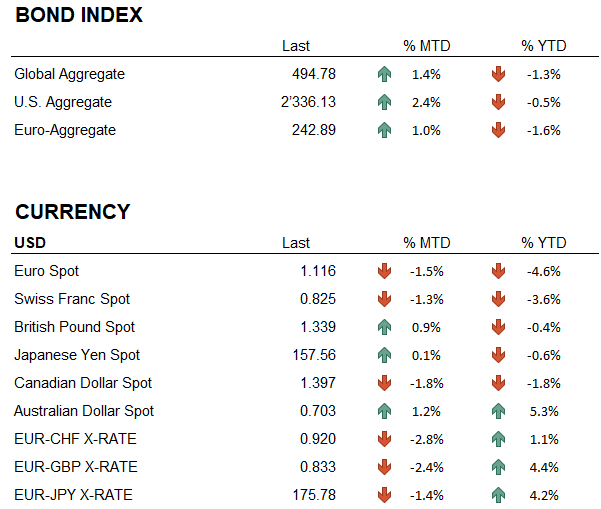
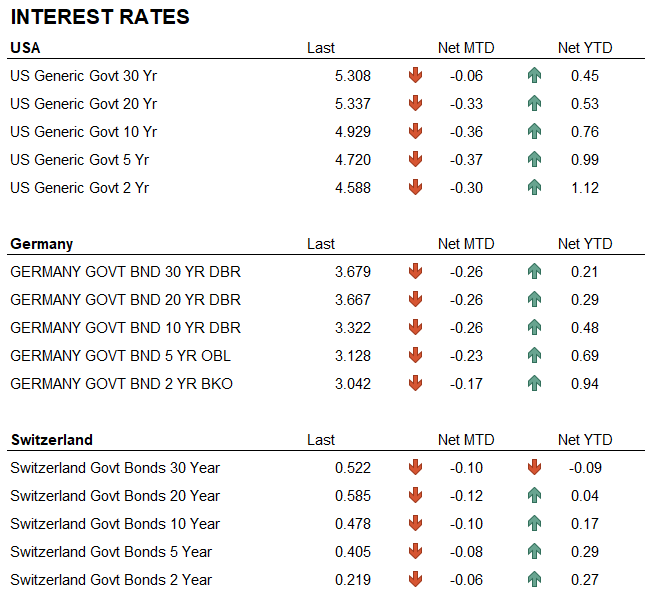
Tras la fuerte subida de septiembre, los rendimientos descendieron de forma notable. El bono del Tesoro a diez años, tras superar el 5,3 % en la primera semana del mes, cerró en el 4,93 %, con un descenso de 36 puntos básicos, y el de dos años bajó al 4,59 %. El movimiento también afectó al tramo largo de la curva, con el bono a treinta años bajando al 5,31 %. Más moderada fue la caída del Bund a diez años, hasta el 3,32 %, y del bono suizo a diez años, hasta el 0,48 %. La caída de las rentabilidades de los bonos impulsó sus precios, con el índice Bloomberg Global Aggregate subiendo un 1,4 % y el US Aggregate un 2,4 %.
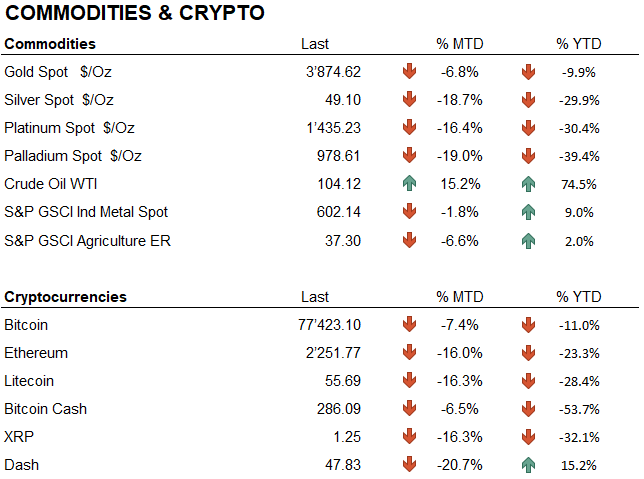
El oro perdió un 6,8 %, lo que eleva la caída desde principios de año al 9,9 %, mientras que la plata, el platino y el paladio cedieron entre un 16,4 % y un 19,0 %.
En el ámbito de las divisas, el euro perdió un 1,5 % frente al dólar, mientras que el franco suizo se apreció un 1,3 % frente al dólar y un 2,8 % frente al euro, con el tipo de cambio EUR/CHF bajando hasta 0,92. El bitcoin y el ethereum perdieron un 7,4 % y un 16,0 %, ampliando así sus pérdidas desde principios de año hasta el 11,0 % y el 23,3 %, respectivamente.
Economía
Tras las subidas de septiembre, en octubre la Fed y el BCE mantuvieron los tipos sin cambios. El 28 de octubre, la Reserva Federal mantuvo los tipos en el rango comprendido entre el 3,75 % y el 4,00 %, con una votación de 10 a 2, y Lisa Cook y Beth Hammack se mostraron a favor de una nueva subida de 25 puntos básicos. Warsh señaló que la inflación seguía siendo elevada y que se prefería esperar a nuevos datos antes de intervenir; tras la reunión, el mercado atribuía una probabilidad de alrededor del 85 % a una subida el 9 de diciembre.
El mes había comenzado con unos datos de empleo muy débiles, con solo 29 000 nuevos puestos de trabajo en septiembre y una tasa de desempleo que subió al 4,2 %, lo que había reducido las expectativas de una subida inmediata. Por el contrario, el PIB del tercer trimestre sorprendió positivamente, con un crecimiento anualizado del 3,4 % frente a las previsiones del 3,2 %, el ritmo más fuerte en un año, impulsado por el consumo. El PCE subyacente se ha ralentizado hasta el 2,5 % en términos trimestrales, mientras que los salarios siguen creciendo por debajo de la inflación. El panorama sigue siendo, por tanto, complejo para la Fed, que debe equilibrar un crecimiento aún sólido con un mercado laboral en desaceleración y una inflación que tarda en bajar.
El 29 de octubre, el BCE mantuvo el tipo de interés de los depósitos en el 2,50 %, en línea con las expectativas, alegando los riesgos geopolíticos y los elevados precios de la energía. En Francia, el PIB del tercer trimestre se contrajo un 0,1 %, el cuarto trimestre consecutivo sin crecimiento, lo que avivó los temores sobre la deuda pública.
Geopolítica
En octubre, la crisis en Oriente Medio se extendió a Arabia Saudí. Los hutíes llevaron a cabo una serie de ataques contra el aeropuerto de Riad y las infraestructuras energéticas, lo que obligó a evacuar la sede de Dhahran. En Estados Unidos, el huracán Isaías obligó a Shell, Chevron y BP a detener gran parte de la producción en el Golfo de México. Para contener la crisis de los combustibles, el G7 aceleró la liberación de reservas de emergencia de hasta 100 millones de barriles de gasóleo y crudo, con el gasóleo alcanzando máximos históricos.
El Brent cerró el mes en torno a los 118 dólares, con una subida de aproximadamente el 15 % y en máximos desde mayo, mientras que el WTI subió un 15,2 %, cerrando en 104 dólares. Las exportaciones de petróleo desde Oriente Medio, tanto por el estrecho de Ormuz como por rutas alternativas, volvieron a superar los 24 millones de barriles al día a mediados de octubre, por encima de los 23,3 millones registrados antes del conflicto.
En América Latina, Brasil vivió un mes de fuerte volatilidad ligada a las elecciones presidenciales. En la primera vuelta, celebrada el 4 de octubre, Flávio Bolsonaro se situó en cabeza con un 47,0 % frente al 45,2 % de Lula, y al día siguiente el Ibovespa subió un 7,7 %, cerrando por primera vez por encima de los 200 000 puntos. En la segunda vuelta, celebrada el 25 de octubre, Lula dio la vuelta al resultado con un 51,8 %, logrando así su cuarto mandato, mientras que Bolsonaro solicitó la anulación de los comicios. La reacción de los mercados fue inmediata: el real cayó más de un 8 % frente al dólar en la primera sesión tras las elecciones —la mayor caída desde 1999— y se produjo un marcado descenso de los futuros sobre el Ibovespa.
En Europa, Francia ha atravesado semanas de fuertes tensiones, con protestas masivas durante varios fines de semana consecutivos tras los enfrentamientos del 17 de octubre, mientras que Macron sigue sin tener una vía clara para resolver la crisis política.
Conclusiones
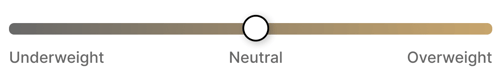
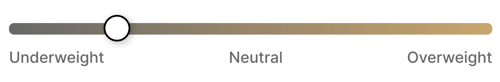
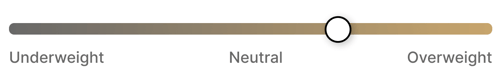
Al cierre de octubre, nuestra asignación mantiene una ligera sobreponderación en renta variable y una posición neutral en liquidez. Se trata de una situación puntual a cierre de mes, ya que ajustamos nuestra exposición en función de nuestras revisiones diarias. Como ocurrió durante octubre, nuestra posición podrá variar también en las próximas semanas según la evolución de los mercados. En cuanto al oro, mantenemos una ligera sobreponderación, mientras que, a nivel sectorial, damos prioridad a Information Technology, Health Care y Financials.
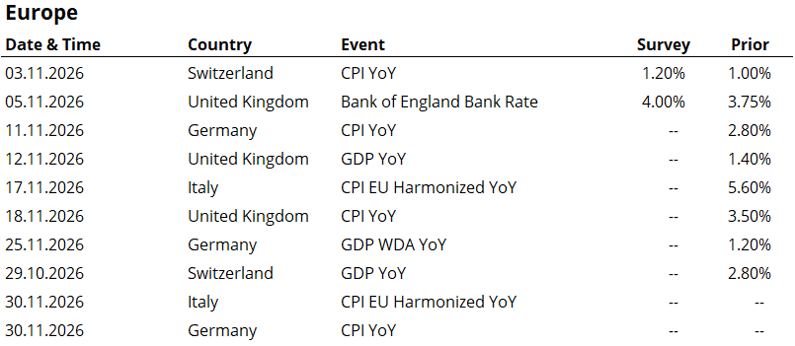
Noviembre comienza con las elecciones de medio término en Estados Unidos del 3 de noviembre, en las que se renuevan los 435 escaños de la Cámara de Representantes y los 35 escaños del Senado. A continuación, la atención volverá a centrarse en los datos de empleo e inflación estadounidenses, de cara a la reunión de la Fed del 9 de diciembre, mientras que siguen siendo fundamentales la evolución de la crisis en el Golfo y los primeros pasos del nuevo mandato de Lula en Brasil.
Con el petróleo por encima de los 100 dólares y los rendimientos aún volátiles, la capacidad de ajustar la asignación de activos en función de las señales diarias sigue siendo fundamental, y seguimos dando prioridad a un enfoque flexible frente a una asignación rígida
Allocation
Liquidity
Bonds
Equity
Precious metals & Commodities
Geo-tactical allocation
Switzerland
Western Europe ex Switzerland
North America
Latin America
Asia Pacific
Top sectors
- Information technology
- Healthcare
- Financials
Market data (data as of 31.10.2026)
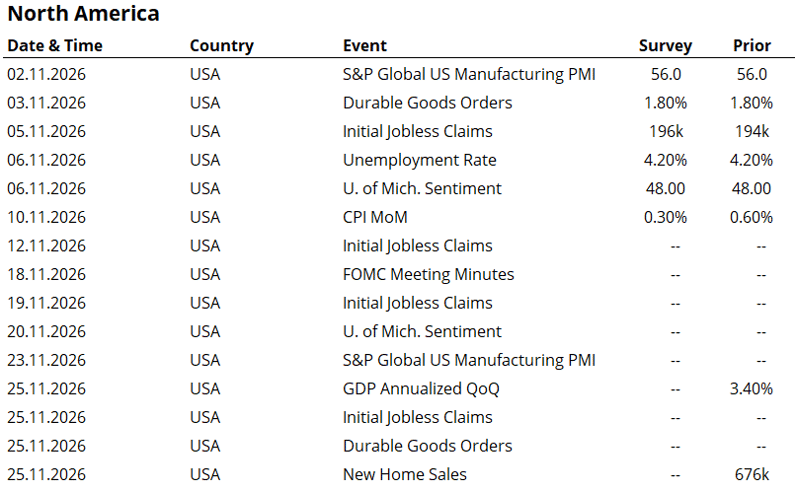
Event calendar
Legend
|
CPI: Consumer Price Index GDP: Gross Domestic Product FOMC: Federal Open Market Committee BOJ: Bank of Japan |
FED: Federal Reserve System EIB: European Investment Bank BOE: Bank of England SNB: Swiss National Bank |
ZEW: Zentrum für Europeische Wirtschaftsforschung (Center for European Economic Research) YoY: Year on Year MoM: Month on Month |
Disclaimer: El contenido de este documento es proporcionado por i Partners SA (en adelante iP) sólo con fines informativos y está destinado a uso interno. No constituye en modo alguno una oferta o recomendación para comprar o vender un valor o para realizar cualquier tipo de transacción. Tampoco constituye ningún otro tipo de asesoramiento, en particular para cualquier destinatario que no sea un inversor cualificado, acreditado, apto y/o profesional. Debe ser utilizado únicamente por su destinatario y no debe ser reenviado, impreso, cargado, utilizado o reproducido por ningún otro motivo. iP, no puede garantizar que la información contenida sea relevante, precisa o completa. Por lo tanto, iP y sus directores, funcionarios, empleados, agentes y accionistas no aceptan ninguna responsabilidad por cualquier pérdida o daño que pueda resultar del uso de la información aquí contenida. El contenido se dirige exclusivamente a los destinatarios que comprenden y asumen todos los riesgos implícitos y explícitos que conlleva. iP no asume ninguna responsabilidad por la idoneidad o inadecuación de la información, las opiniones, los valores o los productos aquí mencionados. Los resultados pasados no garantizan los resultados futuros.