
Index
Mercati
Ottobre ha visto una forte divergenza tra mercati e asset class. In un contesto di nuovo rialzo del petrolio hanno sofferto tecnologia, metalli preziosi e criptovalute, mentre il calo dei rendimenti nella seconda metà del mese ha sostenuto il reddito fisso.
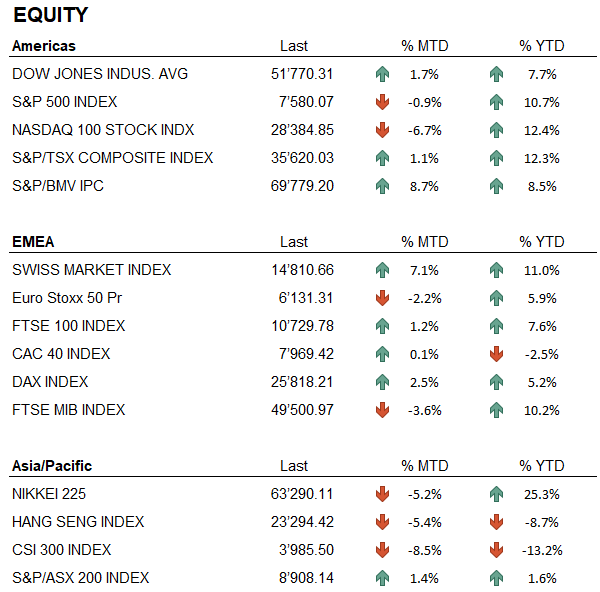
Negli Stati Uniti il Dow Jones ha guadagnato l’1,7%, mentre l’S&P 500 ha ceduto lo 0,9% e il Nasdaq 100 il 6,7%, interrompendo la sovraperformance della tecnologia dei mesi precedenti. Da inizio anno il Nasdaq 100 resta comunque il migliore tra gli indici americani, con un +12,4%. In America Latina spicca il Messico, con l’indice IPC in rialzo dell’8,7%.
In Europa l’andamento è stato eterogeneo. Lo SMI ha guadagnato il 7,1%, il miglior risultato tra le principali borse, portando il rialzo da inizio anno all’11,0%. DAX e FTSE 100 hanno guadagnato il 2,5% e l’1,2%, mentre il CAC 40 ha chiuso sostanzialmente invariato, frenato dalle difficoltà politiche ed economiche della Francia. In calo invece Euro Stoxx 50 e FTSE MIB, che hanno perso il 2,2% e il 3,6%, anche se il FTSE MIB mantiene un rialzo del 10,2% da inizio anno.
In Asia il mese è stato negativo. Il Nikkei ha perso il 5,2%, pur restando in rialzo del 25,3% da inizio anno, mentre Hang Seng e CSI 300 hanno ceduto il 5,4% e l’8,5%, ampliando le perdite sull’anno all’8,7% e al 13,2%.
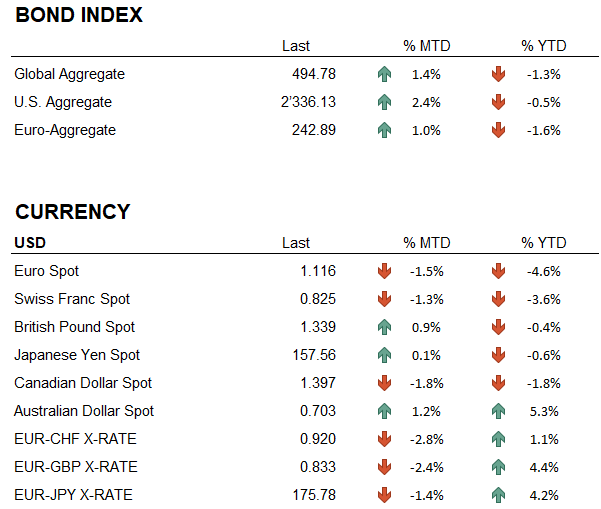
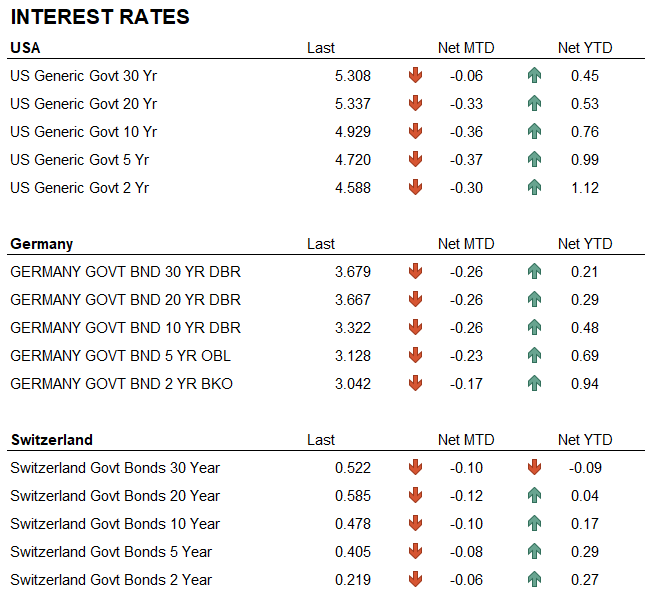
Dopo il forte rialzo di settembre, i rendimenti sono scesi in modo marcato. Il Treasury decennale, dopo aver superato il 5,3% nella prima settimana del mese, ha chiuso al 4,93%, in calo di 36 punti base, e il biennale è sceso al 4,59%. Il movimento ha interessato anche la parte lunga della curva, con il trentennale sceso al 5,31%. Più contenuta la discesa del Bund decennale, al 3,32%, e del decennale svizzero, allo 0,48%. Il ribasso dei rendimenti ha sostenuto le obbligazioni, con l’indice Bloomberg Global Aggregate in rialzo dell’1,4% e l’US Aggregate del 2,4%.
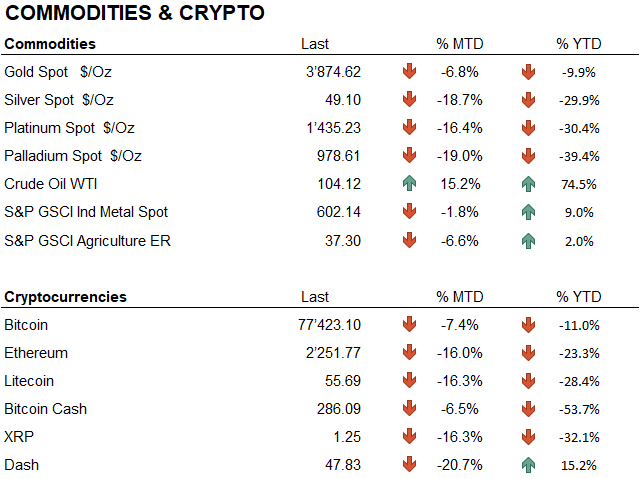
L’oro ha perso il 6,8%, portando la perdita da inizio anno al 9,9%, mentre argento, platino e palladio hanno ceduto tra il 16,4% e il 19,0%.
Sul fronte valutario l’euro ha perso l’1,5% contro il dollaro, mentre il franco svizzero si è apprezzato dell’1,3% sul dollaro e del 2,8% sull’euro, con il cambio EUR/CHF sceso a 0,92. Bitcoin ed Ethereum hanno perso il 7,4% e il 16,0%, ampliando le perdite da inizio anno all’11,0% e al 23,3%.
Economia
Dopo i rialzi di settembre, a ottobre Fed e BCE hanno lasciato i tassi invariati. Il 28 ottobre la Federal Reserve ha mantenuto i tassi nel range tra il 3,75% e il 4,00%, con un voto di 10 a 2, e Lisa Cook e Beth Hammack si sono espresse a favore di un ulteriore rialzo di 25 punti base. Warsh ha indicato un’inflazione ancora elevata e la volontà di attendere nuovi dati prima di intervenire, e dopo la riunione il mercato attribuiva una probabilità di circa l’85% a un rialzo il 9 dicembre.
Il mese si era aperto con un dato sul lavoro molto debole, con soli 29 mila nuovi posti a settembre e la disoccupazione salita al 4,2%, che aveva ridotto le aspettative di un rialzo immediato. Il PIL del terzo trimestre ha invece sorpreso in positivo, crescendo del 3,4% annualizzato contro attese del 3,2%, il ritmo più forte da un anno, sostenuto dai consumi. Il PCE core è rallentato al 2,5% su base trimestrale, mentre i salari continuano a crescere meno dell’inflazione. Il quadro resta quindi complesso per la Fed, chiamata a bilanciare una crescita ancora robusta con un mercato del lavoro in rallentamento e un’inflazione che fatica a scendere.
Il 29 ottobre la BCE ha mantenuto il tasso sui depositi al 2,50%, in linea con le attese, citando i rischi geopolitici e i prezzi elevati dell’energia. In Francia il PIL del terzo trimestre si è contratto dello 0,1%, il quarto trimestre consecutivo senza crescita, alimentando i timori sul debito pubblico.
Geopolitica
A ottobre la crisi in Medio Oriente si è estesa all’Arabia Saudita. Gli Houthi hanno colpito il paese con una serie di attacchi contro l’aeroporto di Riyadh e le infrastrutture energetiche, arrivando a imporre l’evacuazione della sede di Dhahran. Negli Stati Uniti l’uragano Isaias ha costretto Shell, Chevron e BP a fermare gran parte della produzione nel Golfo del Messico. Per contenere la crisi dei carburanti il G7 ha accelerato il rilascio di riserve di emergenza fino a 100 milioni di barili di diesel e greggio, con il diesel ai massimi storici.
Il Brent ha chiuso il mese in area 118 dollari, in rialzo di circa il 15% e sui massimi da maggio, mentre il WTI ha guadagnato il 15,2%, chiudendo a 104 dollari. Le esportazioni di petrolio dal Medio Oriente, tra Stretto di Hormuz e rotte alternative, sono intanto risalite a oltre 24 milioni di barili al giorno a metà ottobre, sopra i 23,3 milioni precedenti al conflitto.
In America Latina il Brasile ha vissuto un mese di forte volatilità legato alle elezioni presidenziali. Al primo turno del 4 ottobre Flávio Bolsonaro ha chiuso in testa con il 47,0% contro il 45,2% di Lula, e il giorno seguente l’Ibovespa è salito del 7,7%, chiudendo per la prima volta sopra i 200 mila punti. Al ballottaggio del 25 ottobre Lula ha invece ribaltato il risultato con il 51,8%, conquistando il quarto mandato, mentre Bolsonaro ha chiesto l’annullamento del voto. La reazione dei mercati è stata immediata, con il real in calo di oltre l’8% contro il dollaro nella prima seduta dopo il voto, il ribasso più forte dal 1999, e una marcata flessione dei future sull’Ibovespa.
In Europa la Francia ha attraversato settimane di forti tensioni, con proteste di massa per più fine settimana consecutivi dopo gli scontri del 17 ottobre, mentre Macron resta senza una via chiara per risolvere la crisi politica.
Conclusioni
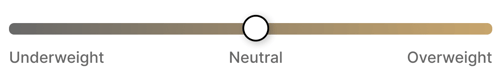
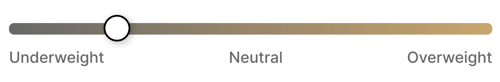
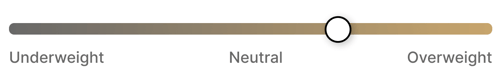
Il posizionamento di fine ottobre vede l’azionario in lieve sovrappeso e la liquidità in posizione neutrale. Si tratta di una fotografia a fine mese, perché l’esposizione viene aggiornata sulla base dei nostri controlli giornalieri. Come è avvenuto nel corso di ottobre, potrà quindi variare anche nelle prossime settimane in funzione dell’evoluzione dei mercati. Sull’oro manteniamo un lieve sovrappeso, mentre a livello settoriale privilegiamo Information Technology, Health Care e Financials.
Novembre si apre con le elezioni americane di metà mandato del 3 novembre, in cui si rinnovano tutti i 435 seggi della Camera e 35 seggi del Senato. A seguire l’attenzione tornerà sui dati di lavoro e inflazione americani, in vista della riunione della Fed del 9 dicembre, mentre restano centrali l’evoluzione della crisi nel Golfo e le prime mosse del nuovo mandato di Lula in Brasile.
Con petrolio sopra i 100 dollari e rendimenti ancora volatili, la possibilità di aggiornare l’allocazione sulla base di segnali giornalieri resta centrale, e continuiamo a privilegiare un approccio flessibile rispetto a un’allocazione rigida.
Allocation
Liquidity
Bonds
Equity
Precious metals & Commodities
Geo-tactical allocation
Switzerland
Western Europe ex Switzerland
North America
Latin America
Asia Pacific
Top sectors
- Information technology
- Healthcare
- Financials
Market data (data as of 31.10.2026)
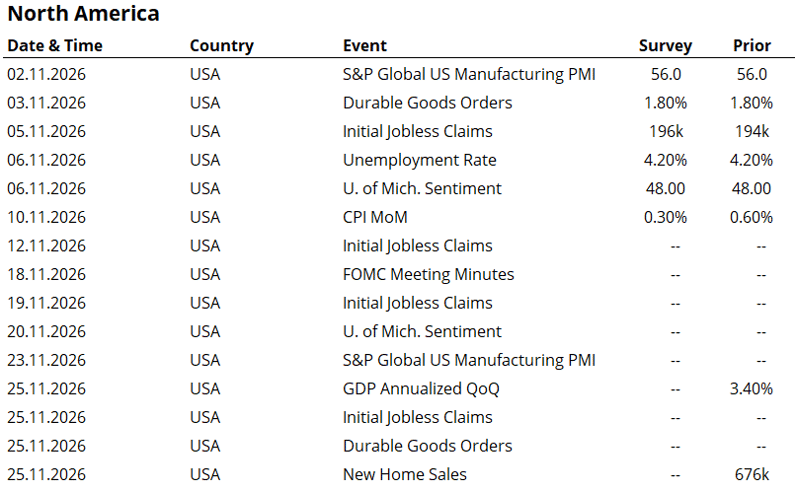
Event calendar
Legend
|
CPI: Consumer Price Index GDP: Gross Domestic Product FOMC: Federal Open Market Committee BOJ: Bank of Japan |
FED: Federal Reserve System EIB: European Investment Bank BOE: Bank of England SNB: Swiss National Bank |
ZEW: Zentrum für Europeische Wirtschaftsforschung (Center for European Economic Research) YoY: Year on Year MoM: Month on Month |
Disclaimer: Il contenuto del presente documento è fornito da i Partners SA (di seguito iP) solo a titolo indicativo ed è destinato esclusivamente all'uso interno. Non costituisce in alcun modo un'offerta o una raccomandazione per l'acquisto o la vendita di un titolo o per l'esecuzione di qualsiasi tipo di transazione. Né costituisce alcun altro tipo di consulenza, in particolare per qualsiasi destinatario che non sia un investitore qualificato, accreditato, idoneo e/o professionale. Deve essere utilizzato esclusivamente dal suo destinatario e non deve essere inoltrato, stampato, caricato, utilizzato o riprodotto per qualsiasi altra ragione. iP, non può garantire che le informazioni qui contenute siano pertinenti, accurate o esaustive. Di conseguenza, iP e i suoi direttori, dirigenti, dipendenti, agenti e azionisti non accettano alcuna responsabilità per qualsiasi perdita o danno che possa derivare dall'uso delle informazioni qui contenute. Il contenuto è rivolto esclusivamente a destinatari in grado di comprendere e sopportare tutti i rischi impliciti ed espliciti che ne derivano. iP non si assume alcuna responsabilità per quanto riguarda idoneità o inidoneità delle informazioni, opinioni, titoli o prodotti menzionati nel presente documento. La performance passata non è una garanzia della sua performance futura.