
Index
Die Märkte
Im Oktober zeigten sich deutliche Unterschiede in der Entwicklung der Märkte und Anlageklassen. Vor dem Hintergrund eines erneuten Ölpreisanstiegs hatten Technologieaktien, Edelmetalle und Kryptowährungen zu leiden, während der Rückgang der Renditen in der zweiten Monatshälfte den Anleihemarkt stützte.
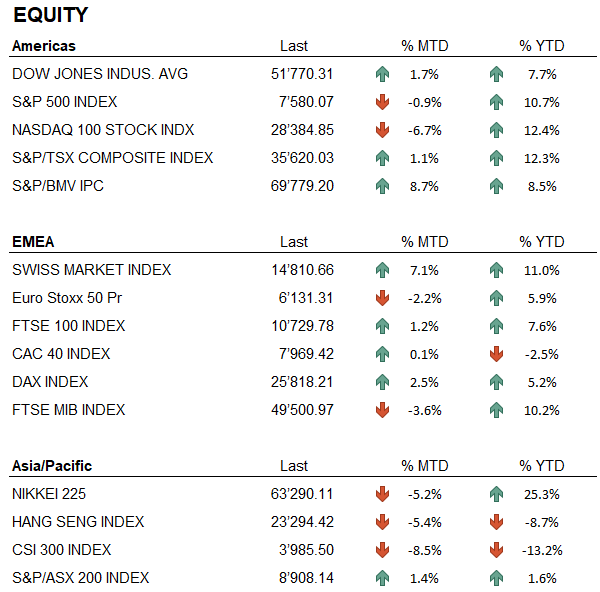
In den USA legte der Dow Jones um 1,7 % zu, während der S&P 500 0,9 % und der Nasdaq 100 6,7 % einbüßten, womit die Outperformance des Technologiesektors aus den Vormonaten endete. Seit Jahresbeginn bleibt der Nasdaq 100 mit einem Plus von 12,4 % jedoch der beste unter den amerikanischen Indizes. In Lateinamerika sticht Mexiko hervor, wo der IPC-Index um 8,7 % zulegte.
In Europa verlief die Entwicklung uneinheitlich. Der SMI legte um 7,1 % zu – die beste Performance unter den wichtigsten europäischen Aktienindizes – und steigerte damit seinen Anstieg seit Jahresbeginn auf 11,0 %. Der DAX und der FTSE 100 legten um 2,5 % bzw. 1,2 % zu, während der CAC 40 aufgrund der politischen und wirtschaftlichen Schwierigkeiten in Frankreich weitgehend unverändert schloss. Rückläufig waren hingegen der Euro Stoxx 50 und der FTSE MIB, die 2,2 % bzw. 3,6 % einbüßten, auch wenn der FTSE MIB seit Jahresbeginn weiterhin einen Anstieg von 10,2 % verzeichnet.
Die asiatischen Aktienmärkte verzeichneten im Oktober Verluste. Der Nikkei verlor 5,2 %, bleibt aber seit Jahresbeginn um 25,3 % im Plus, während der Hang Seng und der CSI 300 5,4 % bzw. 8,5 % einbüßten und ihre Verluste seit Jahresbeginn auf 8,7 % bzw. 13,2 % ausweiteten.
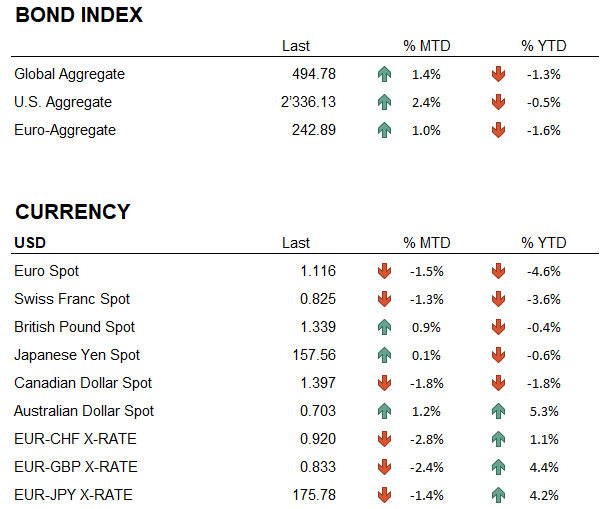
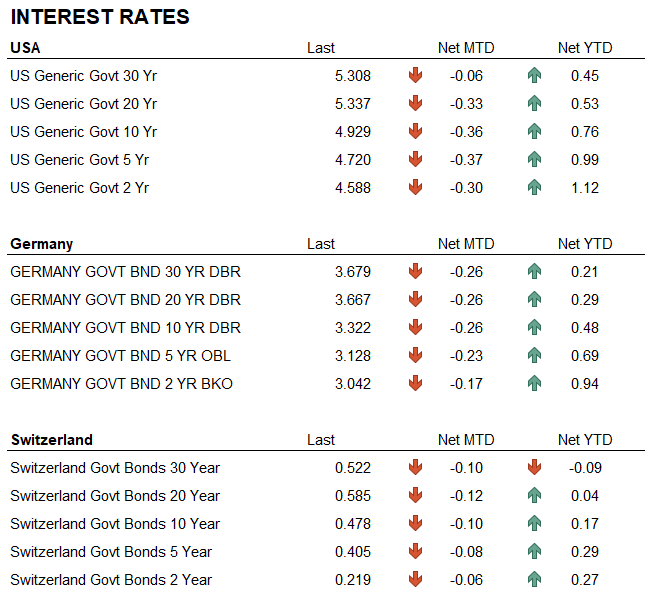
Nach dem starken Anstieg im September sind die Renditen deutlich gesunken. Die Rendite der 10-jährigen US-Staatsanleihe, die in der ersten Woche des Monats die 5,3 %-Marke überschritten hatte, schloss bei 4,93 % – ein Rückgang um 36 Basispunkte –, und die Rendite der 2-jährigen Anleihe sank auf 4,59 %. Diese Entwicklung betraf auch das lange Ende der Kurve, wobei die Rendite der 30-jährigen US-Staatsanleihe auf 5,31 % sank. Geringer fiel der Rückgang bei der zehnjährigen Bundesanleihe auf 3,32 % und bei der zehnjährigen Schweizer Anleihe auf 0,48 % aus. Der Rückgang der Renditen stützte die Anleihen, wobei der Bloomberg Global Aggregate Index um 1,4 % und der US Aggregate Index um 2,4 % zulegten.
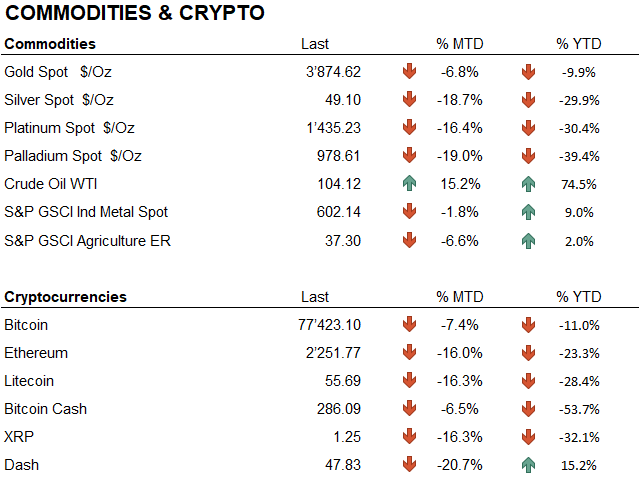
Gold verlor 6,8 %, womit sich der Verlust seit Jahresbeginn auf 9,9 % belief, während Silber, Platin und Palladium zwischen 16,4 % und 19,0 % nachgaben.
Auf dem Devisenmarkt verlor der Euro 1,5 % gegenüber dem Dollar, während der Schweizer Franken gegenüber dem Dollar um 1,3 % und gegenüber dem Euro um 2,8 % zulegte, wobei der EUR/CHF-Wechselkurs auf 0,92 sank. Bitcoin und Ethereum verloren 7,4 % bzw. 16,0 % und vergrößerten damit ihre Verluste seit Jahresbeginn auf 11,0 % bzw. 23,3 %.
Die Wirtschaft
Nach den Zinserhöhungen im September ließen die Fed und die EZB die Zinsen im Oktober unverändert. Am 28. Oktober behielt die Federal Reserve die Zinsen mit einer Abstimmung von 10 zu 2 im Bereich zwischen 3,75 % und 4,00 % bei, wobei Lisa Cook und Beth Hammack sich für eine weitere Anhebung um 25 Basispunkte aussprachen. Warsh verwies auf die nach wie vor hohe Inflation und die Bereitschaft, weitere Daten abzuwarten, bevor Maßnahmen ergriffen werden, und nach der Sitzung schätzte der Markt die Wahrscheinlichkeit einer Zinserhöhung am 9. Dezember auf etwa 85 %.
Der Monat hatte mit sehr schwachen Arbeitsmarktdaten begonnen: Im September wurden nur 29.000 neue Arbeitsplätze geschaffen, und die Arbeitslosenquote stieg auf 4,2 %, was die Erwartungen einer sofortigen Zinserhöhung gedämpft hatte. Das BIP des dritten Quartals überraschte hingegen positiv und wuchs annualisiert um 3,4 % gegenüber den Erwartungen von 3,2 % – das stärkste Wachstum seit einem Jahr, getragen vom Konsum. Die Kern-PCE-Inflation verlangsamte sich auf 2,5 % gegenüber dem Vorquartal, während die Löhne weiterhin weniger stark steigen als die Inflation. Das Bild bleibt daher komplex für die Fed, die ein noch robustes Wachstum mit einem sich abkühlenden Arbeitsmarkt und einer Inflation, die nur schwer zurückgeht, in Einklang bringen muss.
Am 29. Oktober beließ die EZB den Einlagensatz erwartungsgemäß bei 2,50 % und verwies dabei auf geopolitische Risiken und hohe Energiepreise. In Frankreich schrumpfte das BIP im dritten Quartal um 0,1 % – das vierte Quartal in Folge ohne Wachstum –, was die Sorgen um die Staatsverschuldung schürte.
Geopolitik
Im Oktober weitete sich die Krise im Nahen Osten auf Saudi-Arabien aus. Die Houthis verübten eine Reihe von Anschlägen auf den Flughafen von Riad und die Energieinfrastruktur des Landes, was schließlich zur Evakuierung des Standorts Dhahran führte. In den Vereinigten Staaten zwang der Hurrikan Isaias Shell, Chevron und BP dazu, einen Großteil der Produktion im Golf von Mexiko einzustellen. Um die Kraftstoffkrise einzudämmen, hat die G7 die Freigabe von Notreserven auf bis zu 100 Millionen Barrel Diesel und Rohöl beschleunigt, wobei der Dieselpreis ein Allzeithoch erreichte.
Brent schloss den Monat bei 118 Dollar, was einem Anstieg von rund 15 % entspricht und den höchsten Stand seit Mai darstellt, während WTI um 15,2 % zulegte und bei 104 Dollar schloss. Die Ölexporte aus dem Nahen Osten – sowohl über die Straße von Hormus als auch über alternative Routen – stiegen unterdessen Mitte Oktober wieder auf über 24 Millionen Barrel pro Tag und lagen damit über den 23,3 Millionen vor dem Konflikt.
In Lateinamerika erlebte Brasilien einen Monat starker Schwankungen im Zusammenhang mit den Präsidentschaftswahlen. In der ersten Wahlrunde am 4. Oktober lag Flávio Bolsonaro mit 47,0 % vor Lula mit 45,2 %, und am folgenden Tag stieg der Ibovespa um 7,7 % und schloss erstmals über 200.000 Punkten. In der Stichwahl am 25. Oktober drehte Lula das Ergebnis hingegen mit 51,8 % um und sicherte sich damit seine vierte Amtszeit, während Bolsonaro die Annullierung der Wahl beantragte. Die Reaktion der Märkte erfolgte umgehend: Der Real verlor am ersten Handelstag nach der Wahl gegenüber dem Dollar über 8 % an Wert – der stärkste Rückgang seit 1999 –, und die Ibovespa-Futures verzeichneten einen deutlichen Einbruch.
In Europa erlebte Frankreich Wochen voller starker Spannungen mit Massenprotesten an mehreren aufeinanderfolgenden Wochenenden nach den Zusammenstößen vom 17. Oktober, während Macron weiterhin keinen klaren Weg zur Lösung der politischen Krise sieht.
Schlussfolgerungen
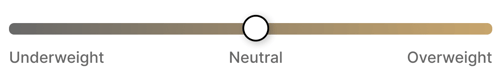
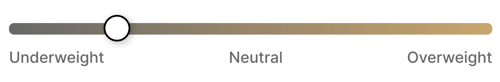
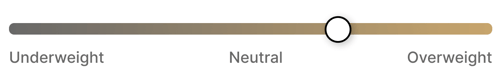
Die Positionierung Ende Oktober sieht eine leichte Übergewichtung von Aktien und eine neutrale Gewichtung der Liquidität vor. Dabei handelt es sich um eine Momentaufnahme zum Monatsende, da wir unser Engagement auf Grundlage unserer täglichen Überprüfungen laufend anpassen. Wie bereits im Oktober kann sich die Allokation daher auch in den kommenden Wochen je nach Marktentwicklung verändern. Bei Gold behalten wir eine leichte Übergewichtung bei, während wir auf Sektorebene Information Technology, Health Care und Financials bevorzugen.
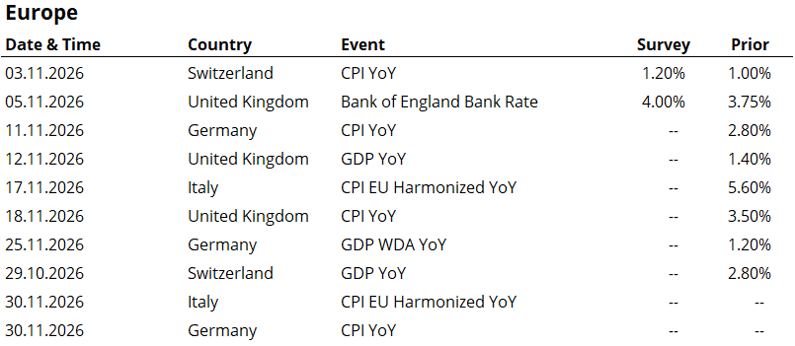
Der November beginnt mit den US-Zwischenwahlen am 3. November, bei denen alle 435 Sitze im Repräsentantenhaus und 35 Sitze im Senat neu besetzt werden. Anschließend richtet sich die Aufmerksamkeit wieder auf die US-Arbeitsmarkt- und Inflationsdaten im Vorfeld der Fed-Sitzung am 9. Dezember, während die Entwicklung der Krise am Golf und die ersten Schritte von Lulas neuer Amtszeit in Brasilien weiterhin im Mittelpunkt stehen.
Angesichts eines Ölpreises von über 100
Dollar und weiterhin volatiler Renditen bleibt die Möglichkeit, die Allokation auf der Grundlage täglicher Signale anzupassen, von zentraler Bedeutung, und wir bevorzugen weiterhin einen flexiblen Ansatz gegenüber einer starren Allokation.
Allocation
Liquidity
Bonds
Equity
Precious metals & Commodities
Geo-tactical allocation
Switzerland
Western Europe ex Switzerland
North America
Latin America
Asia Pacific
Top sectors
- Information technology
- Healthcare
- Financials
Market data (data as of 31.10.2026)
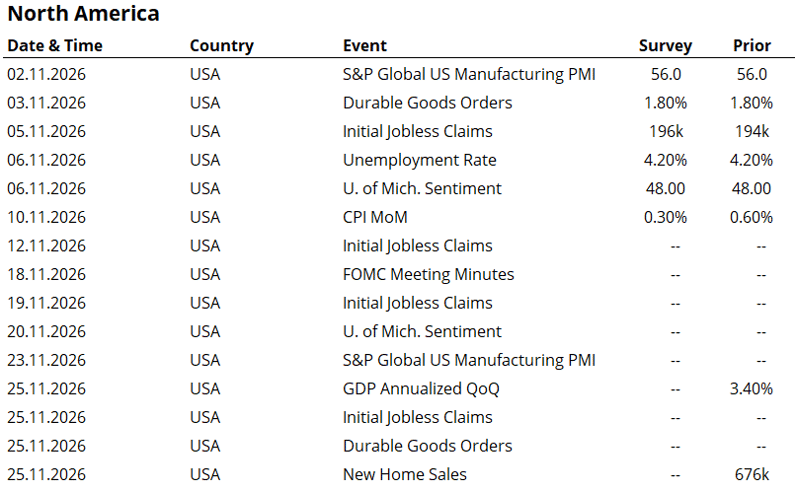
Event calendar
Legend
|
CPI: Consumer Price Index GDP: Gross Domestic Product FOMC: Federal Open Market Committee BOJ: Bank of Japan |
FED: Federal Reserve System EIB: European Investment Bank BOE: Bank of England SNB: Swiss National Bank |
ZEW: Zentrum für Europeische Wirtschaftsforschung (Center for European Economic Research) YoY: Year on Year MoM: Month on Month |
Disclaimer: Der Inhalt dieses Dokuments wird von i Partners SA (nachfolgend iP) ausschliesslich zu Informationszwecken bereitgestellt und ist nur für den internen Gebrauch bestimmt. Es stellt in keiner Weise ein Angebot oder eine Empfehlung zum Kauf oder Verkauf eines Wertpapiers oder zur Durchführung irgendeiner Art von Transaktion dar. Sie stellen auch keine andere Art von Beratung dar, insbesondere nicht für Empfänger, die keine qualifizierten, zugelassenen, geeigneten und/oder professionellen Anleger sind. Sie sind ausschließlich für den Empfänger bestimmt und dürfen nicht weitergeleitet, gedruckt, hochgeladen, verwendet oder aus anderen Gründen vervielfältigt werden. iP kann nicht garantieren, dass die hierin enthaltenen Informationen relevant, genau oder umfassend sind. Dementsprechend übernehmen iP und seine Direktoren, leitenden Angestellten, Mitarbeiter, Vertreter und Anteilseigner keine Verantwortung für Verluste oder Schäden, die sich aus der Nutzung der hierin enthaltenen Informationen ergeben könnten. Der Inhalt ist ausschließlich für Empfänger bestimmt, die alle damit verbundenen impliziten und expliziten Risiken verstehen und tragen. iP übernimmt keine Verantwortung für die Eignung oder Nicht-Eignung der hierin erwähnten Informationen, Meinungen, Wertpapiere oder Produkte. Die Wertentwicklung in der Vergangenheit ist keine Garantie für die zukünftige Wertentwicklung.