
Indice
Mercati
Settembre ha riportato volatilità su gran parte delle asset class. Il forte rialzo dei rendimenti, il rafforzamento del dollaro e un petrolio sopra i 90 dollari hanno pesato su azionario globale e metalli preziosi. Fanno eccezione la tecnologia americana e le criptovalute.
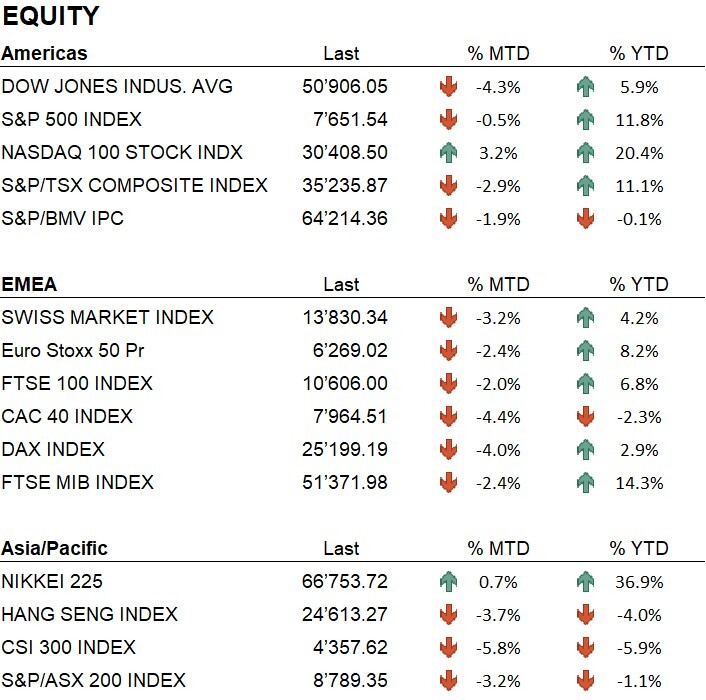
Negli Stati Uniti il Nasdaq 100 ha guadagnato il 3,2%, portando il rialzo da inizio anno al 20,4%. L'S&P 500 ha invece chiuso in lieve calo dello 0,5% e il Dow Jones ha ceduto il 4,3%, pur restando positivi sull'anno rispettivamente dell'11,8% e del 5,9%. La tecnologia è stata nettamente il settore migliore, in rialzo di circa il 5%, mentre finanziari, materiali e immobiliare hanno perso circa il 7%. Nella seconda metà del mese il Nasdaq Composite ha inoltre aggiornato i propri massimi storici, sostenuto dai titoli legati all'intelligenza artificiale.
In Europa le borse hanno chiuso il primo mese negativo dopo cinque rialzi consecutivi. CAC 40 e DAX hanno perso rispettivamente il 4,4% e il 4,0%, lo SMI il 3,2%, Euro Stoxx 50 e FTSE MIB il 2,4% e il FTSE 100 il 2,0%. Da inizio anno il FTSE MIB resta il migliore dell'area con un +14,3%, seguito da Euro Stoxx 50 (+8,2%) e FTSE 100 (+6,8%), mentre lo SMI si attesta al +4,2% e il CAC 40 è l'unico in territorio negativo (−2,3%).
In Asia il Nikkei ha guadagnato lo 0,7%, portando il rialzo da inizio anno al 36,9%. Hang Seng e CSI 300 hanno invece perso il 3,7% e il 5,8%, tornando negativi sull'anno rispettivamente del 4,0% e del 5,9%.
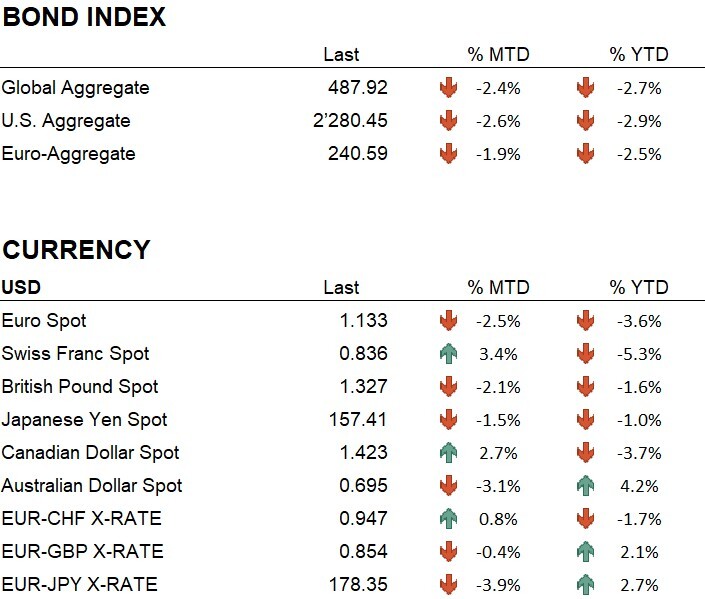
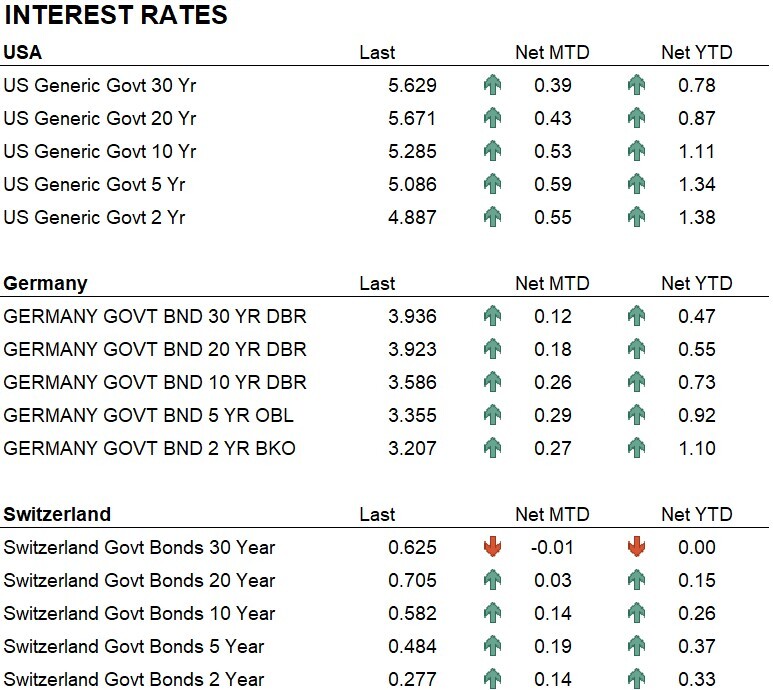
Il rendimento del Treasury decennale è salito di oltre 50 punti base, chiudendo settembre al 5,29%, con un rialzo di oltre 110 punti base da inizio anno, mentre il trentennale si è attestato al 5,63%. In rialzo anche il Bund decennale, al 3,59%, e in misura più contenuta il decennale svizzero, in area 0,58%. Il rialzo dei rendimenti ha pesato sui prezzi delle obbligazioni, con l'indice Bloomberg Global Aggregate in calo del 2,4% nel mese e del 2,7% da inizio anno.
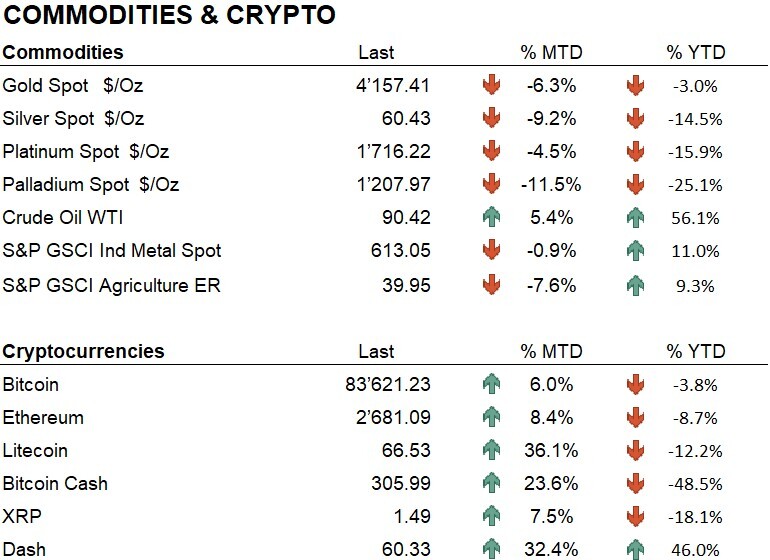
L'oro ha perso il 6,3%, tornando negativo da inizio anno (−3,0%). Ancora più marcati i cali di argento, platino e palladio, che da inizio anno perdono tra il 14% e il 25%.
Il dollaro si è rafforzato contro le principali valute. Rispetto al dollaro l'euro ha perso il 2,5% nel mese, mentre il franco svizzero ha ceduto il 3,4%, pur restando in rialzo di oltre il 5% da inizio anno. Bitcoin ed Ethereum hanno guadagnato il 6,0% e l'8,4%, ma da inizio anno restano negativi rispettivamente del 3,8% e dell'8,7%.
Economia
Settembre ha visto Fed e BCE alzare nuovamente i tassi. Il 16 settembre la Federal Reserve ha portato i tassi nel range tra il 3,75% e il 4,00%, il primo rialzo dal 2023, con una decisione unanime. Warsh l'ha motivata con un'economia più solida, un'inflazione che non rallenta e maggiori tensioni geopolitiche, e la maggioranza dei membri prevede almeno un ulteriore rialzo entro fine anno.
L'inflazione statunitense è rimasta al 3,4% ad agosto, mentre la componente core è scesa al 2,4%, il minimo dal 2021. Il mercato del lavoro ha sorpreso con 162 mila nuovi posti contro attese per 53 mila, e la disoccupazione è rimasta stabile al 4,1%. A fine mese un dato sul PCE inferiore alle attese ha però ridotto le probabilità di un nuovo rialzo già a ottobre.
Il 10 settembre la BCE ha alzato il tasso sui depositi al 2,50%, secondo rialzo dell'anno, indicando che il conflitto in Medio Oriente manterrà l'inflazione sopra l'obiettivo ancora a lungo. L'inflazione dell'Eurozona è salita al 3,2% ad agosto, dal 2,9% di luglio, mentre i primi dati nazionali di settembre segnalano ulteriori pressioni sui prezzi. Il mercato sconta di conseguenza nuovi rialzi nel corso del prossimo anno.
La BNS ha invece lasciato il tasso allo 0% nella riunione del 24 settembre, indicando l'indebolimento del franco come un sostegno per l'economia.
Geopolitica
La crisi nel Golfo ha vissuto una nuova escalation, con attacchi iraniani contro il Kuwait e la distruzione da parte americana di cinque petroliere iraniane. A fine mese Trump ha respinto una proposta di Teheran per riaprire lo Stretto di Hormuz, condizionata alla rimozione del blocco navale e allo sblocco dei beni iraniani. Secondo quanto riferito da Teheran, Washington ha poi inviato una propria controproposta, segno che il canale negoziale resta aperto.
Il petrolio WTI ha chiuso il mese in area 90 dollari, in rialzo del 5,4% nel mese e di oltre il 56% da inizio anno. Il Brent, dopo aver toccato i 107 dollari, ha terminato vicino ai 98 dollari, con un guadagno di circa l'8% nel mese. I flussi attraverso lo Stretto sono intanto risaliti a circa 13 milioni di barili al giorno, contro i 20 precedenti al conflitto.
Sul fronte commerciale, il vertice tra Trump e Xi si è chiuso con una proroga di due mesi della tregua sui dazi e una riduzione delle tariffe su circa 30 miliardi di dollari di beni, senza progressi sulle terre rare.
Conclusioni
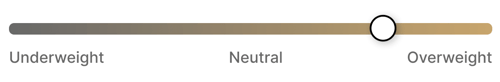
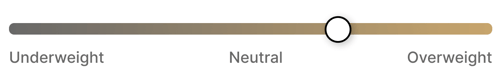
Chiudiamo settembre con un posizionamento più prudente sul reddito fisso e una maggiore liquidità. Riduciamo l'esposizione obbligazionaria, portandola in sottopeso, e aumentiamo la componente cash, ora in sovrappeso, così da mantenere maggiore flessibilità per cogliere nuove opportunità. Sull'oro manteniamo un lieve sovrappeso, mentre a livello settoriale continuiamo a privilegiare Information Technology, Financials e Industrials.
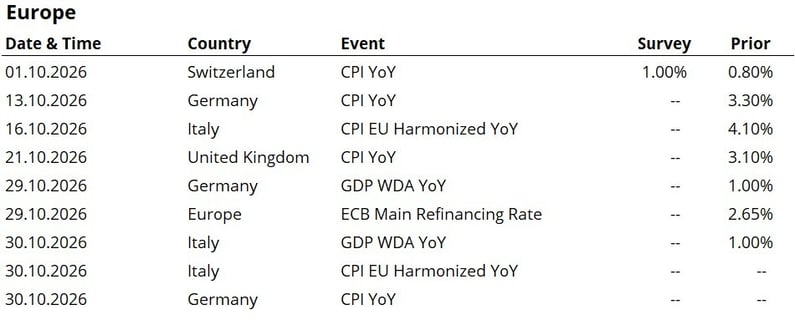
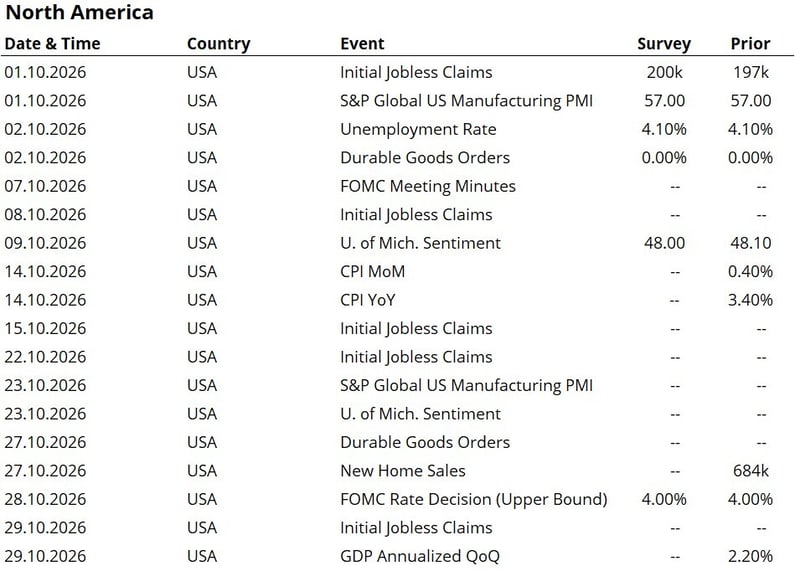
Ottobre si apre con appuntamenti importanti, dal dato sul lavoro americano del 2 ottobre all'inflazione statunitense del 14, fino alla riunione della Fed del 27 e 28 ottobre e a quella della BCE del 29. Restano centrali anche il negoziato su Hormuz e le elezioni americane di metà mandato di novembre.
Con tassi, petrolio e tecnologia in grado di cambiare direzione rapidamente, la possibilità di aggiornare l'allocazione sulla base di segnali giornalieri resta centrale, e continuiamo a privilegiare un approccio flessibile rispetto a un'allocazione eccessivamente statica.
Allocation
Liquidity
Bonds
Equity
Precious metals & Commodities
Geo-tactical allocation
Switzerland
Western Europe ex Switzerland
North America
Latin America
Asia Pacific
Top sectors
- Information Technology
- Financials
- Industrials
Market data (dati al 30.09.2026)
Event calendar
Legend
|
CPI: Consumer Price Index GDP: Gross Domestic Product FOMC: Federal Open Market Committee BOJ: Bank of Japan |
FED: Federal Reserve System EIB: European Investment Bank BOE: Bank of England SNB: Swiss National Bank |
ZEW: Zentrum für Europeische Wirtschaftsforschung (Center for European Economic Research) YoY: Year on Year MoM: Month on Month |
Disclaimer: Il contenuto del presente documento è fornito da i Partners SA (di seguito iP) solo a titolo indicativo ed è destinato esclusivamente all'uso interno. Non costituisce in alcun modo un'offerta o una raccomandazione per l'acquisto o la vendita di un titolo o per l'esecuzione di qualsiasi tipo di transazione. Né costituisce alcun altro tipo di consulenza, in particolare per qualsiasi destinatario che non sia un investitore qualificato, accreditato, idoneo e/o professionale. Deve essere utilizzato esclusivamente dal suo destinatario e non deve essere inoltrato, stampato, caricato, utilizzato o riprodotto per qualsiasi altra ragione. iP, non può garantire che le informazioni qui contenute siano pertinenti, accurate o esaustive. Di conseguenza, iP e i suoi direttori, dirigenti, dipendenti, agenti e azionisti non accettano alcuna responsabilità per qualsiasi perdita o danno che possa derivare dall'uso delle informazioni qui contenute. Il contenuto è rivolto esclusivamente a destinatari in grado di comprendere e sopportare tutti i rischi impliciti ed espliciti che ne derivano. iP non si assume alcuna responsabilità per quanto riguarda idoneità o inidoneità delle informazioni, opinioni, titoli o prodotti menzionati nel presente documento. La performance passata non è una garanzia della sua performance futura.